
査定額はどう決まる?投資マンションの正しい査定の受け方
この記事のポイント
- 投資用マンションの査定は収益還元法と取引事例比較法が軸で、家賃収入と利回りが価格を左右します
- 査定額は売却の目安であり、成約価格とは一致しません。金額の高さより根拠の説明を確認しましょう
- 譲渡所得の長期・短期は売却した年の1月1日時点の所有期間で判定され、築年数では判断できません
- レントロール・賃貸借契約書・修繕積立金資料・ローン残高の4点を揃えると査定の精度が上がります
- 高額査定の後で値下げを迫られる事例もあるため、複数社の査定額と提案内容を比較して判断します
「提示された査定額は妥当なのだろうか」。投資用マンションの売却を考えるとき、多くのオーナーが最初につまずくのがこの疑問です。居住用の住まいが立地や間取りで評価されるのに対し、投資用は家賃収入と利回りという収益の物差しが加わります。この記事で扱う査定額とは、売却時に見込まれる市場価格の目安を指す言葉です。相続税評価額や固定資産税評価額とは別物であり、混同しないよう気をつけましょう。査定額の決まり方、売り時の判断材料、事前に揃える書類、会社選びの基準、契約を急がされたときの見極め方まで、7つの視点で整理します。読み終えるころには、提示された金額の根拠を自分の言葉で検証できます。
投資マンションの売却査定とは、物件の立地や築年数、賃料収入などをもとに、売却できそうな価格を見積もることです。売却価格や売り出し時期を検討する際の参考になります。
投資マンションの売却査定額はどのように決まるのか
投資マンションの査定額は収益性を軸にした収益還元法が重要な評価手法となり、居住用とは評価の物差しが異なります。
査定額を左右する主な要素
投資マンションを売りに出すとなると、「うちの物件はいくらになるのか」という点がまず気になるでしょう。査定額を決める要素は一つではありません。立地や最寄り駅からの距離、間取りといった建物そのものの条件に加えて、賃貸需要の強さや共用部の管理状態まで幅広く見られます。
エントランスや廊下、ゴミ置き場の清掃が行き届いているか、管理組合がきちんと機能しているかも評価に影響する項目です。築年数が浅くても管理に不安があれば将来の修繕リスクとして見られます。逆に築年数が経っていても修繕履歴がしっかり残っていれば、安心材料として評価されます。
投資マンション特有の視点として重要なのが、現在の入居状況と収支です。すでに入居者がいて家賃収入が発生している「オーナーチェンジ物件」は、購入直後から収益が見込めるため買主に評価されやすい傾向があります。ただし賃料が周辺相場より明らかに高い場合は、将来の賃料下落リスクとして逆にマイナス評価につながることもあります。家賃収入・管理費・修繕積立金・固定資産税まで含めた実際のキャッシュフローが、査定の土台になります。
収益還元法と取引事例比較法の違い
居住用マンションと投資マンションでは、査定で重視される評価手法が異なります。居住用では周辺の似た物件の成約事例を基準にする取引事例比較法が中心になりやすく、投資マンションでは収益還元法が重視されます。
項目 | 収益還元法 | 取引事例比較法 |
|---|---|---|
主な考え方 | 将来の純収益と還元利回りから価格を算出 | 類似物件の成約事例と比較 |
投資マンションでの位置づけ | 重視される評価手法 | 併用・補完される評価手法 |
主に確認する要素 | 賃料・経費・還元利回り | 立地・築年数・面積・成約価格 |
収益還元法は、その物件が将来生み出すと期待される純収益をもとに価格を算出する方法です。直接還元法では、一期間の純収益を還元利回りで割り戻して収益価格を求めます。たとえば年間の純収益が60万円、還元利回りが6%であれば60万円÷0.06で1,000万円となります。将来の収益や売却時の価格まで見込んで現在価値に割り引くDCF法という手法もあります。長期の収益変動を織り込みたい場合に用いられる計算方式です。
一方の取引事例比較法は、立地や築年数が近い物件の成約価格を参考にする方法です。周辺の成約事例には、立地条件や築年数などの違いが反映されます。特殊な物件や比較できる事例が少ない場合には、再調達価格から算出する原価法が補完的に使われることもあります。実際の査定はこうした手法を機械的に当てはめるだけでは終わりません。サブリース契約の有無や管理費改定の予定といった、今の状況ならではの事情も加味しながら金額が組み立てられていきます。
査定額と実際の売却価格の違い
査定額はあくまで「この価格なら売れるだろう」という見立てであり、そのまま成約価格になるとは限りません。査定書の数字だけを鵜呑みにして販売計画を立てると、実際の交渉段階で金額が動き、想定と違う結果になることがあります。
帳簿上の価格と市場価格が別物である点も見落とされがちなポイントです。帳簿価格は購入時の金額から減価償却を差し引いたもので、建物部分は年々目減りしていきます。一方、土地の価格は建物のように経年で減るものではなく、周辺の地価や需要の動向によって上下する性質を持ちます。都心部の人気エリアでは地価の上昇によって市場価格が帳簿価格を上回ることもあれば、地方エリアでは反対に下回ることも珍しくありません。
サブリース契約が付いている物件も評価が独特です。契約の残存期間や、更新時に賃料が減額される条項、途中解約の条件によって買主が受け取る収益の見通しが変わります。そのため、相場より高めの家賃保証が付いていても、契約終了後の収益低下リスクを織り込んで価格が割り引かれるケースがあります。査定額の根拠は担当者に確認しましょう。どの手法でどんな条件を加味した金額なのかを理解することが、適正価格での売却につながる第一歩になります。
投資マンションを売却するのに適したタイミング
収益性・税率・修繕負担が変わる直前こそ、売却検討を始める合図です。
金利や市況が収益性に影響する前
投資マンションの収益性は、家賃収入だけでなく借入金利の水準にも左右されます。金利が上がれば毎月の返済額が増え、手元に残るキャッシュフローが目減りしてしまうためです。金利上昇は還元利回りの前提を押し上げる要因になり、収益還元法で算出される査定額そのものを引き下げる方向に働きます。つまり、今の家賃収入は変わらないのに、査定額だけが下がるということが起こり得るのです。
金融機関の融資姿勢が変化すれば、買い手側のローン条件も厳しくなります。購入希望者の数自体が減ってしまう可能性もあります。買い手が減れば、売り出し価格の交渉力も自然と弱まります。国土交通省が公表する不動産価格指数では、マンション価格が上昇局面にあることが示されていますが、これはあくまで全国平均の動きです。個々の物件の価格まで保証する数値ではありません。所有物件のエリアや築年数によっては、全国的な上昇基調とは異なる値動きをすることもあります。市況の先行きを正確に読み切ることは難しいものですが、収益性を左右する条件が今より悪化する前に検討を始める。これが投資判断の一つの軸になります。
所有期間5年超で税率が下がる時期
投資マンションを売却して利益が出た場合、その利益(譲渡所得)には所得税・復興特別所得税・住民税が課されます。ここで判断の分かれ目になるのが「所有期間」です。国税庁の定めでは、譲渡した年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得となり、税率は20.315%(所得税15%、復興特別所得税0.315%、住民税5%)になります。一方、5年以下であれば短期譲渡所得となり、税率は39.63%(所得税30%、復興特別所得税0.63%、住民税9%)とほぼ倍近くに跳ね上がります。
注意したいのは、所有期間が「築年数」ではなく「保有していた年数」で判定される点です。たとえば築15年の中古マンションを購入して4年で売却した場合、建物自体は築19年でも、税務上の所有期間は4年となり短期譲渡所得の扱いを受けます。売却益が同じ1,000万円でも、税率次第で手取り額は数百万円単位で変わります。売却時期を検討する際は購入した年月日を確認し、1月1日時点での所有期間が5年を超えるかどうかを事前に把握しておきましょう。
大規模修繕や減価償却終了のタイミング
区分所有マンションでは、管理組合が計画する大規模修繕工事の前後で買い手からの見え方が変わります。修繕積立金が計画通りに積み立てられているか、直近で一時金の徴収や積立金の値上げが予定されていないか。これらは買主が重視するポイントです。積立金が不足したまま大規模修繕の実施時期が近づいている物件は、将来的な負担増を見込まれて評価が下がりやすくなります。逆に修繕が完了していても、その後の積立金残高が乏しければ評価が上がるとは限りません。長期修繕計画の内容は早めに確認し、数字で把握しておくことが売却時期の判断材料になります。
もう一つの目安が、税務上の減価償却期間です。鉄筋コンクリート造の住宅用建物の法定耐用年数は47年とされていますが、これは建物の物理的な寿命を示す数値ではなく、あくまで税務計算上の基準にすぎません。減価償却費を計上できる期間が終わりに近づくと、賃貸経営における会計上の経費が減り、所有し続けるメリットが薄れると感じるオーナーが少なくありません。修繕計画と減価償却の両方を確認し、負担が増える前の段階で売却を検討する。この視点を持っておくと判断がぶれにくくなります。
査定額を高めやすい投資マンションの特徴
空室リスクの低さや管理状況の透明性は、査定額を左右する重要な要素です。
入居中で契約条件が安定している
査定の場面では、入居者がいて家賃収入が発生しているオーナーチェンジ物件は、投資家が収益状況を確認しやすいという特徴があります。買主は購入後の家賃収入を確認できるため、現在の契約条件が重要な判断材料になります。
ただし家賃は高ければ良いという単純な話ではありません。周辺の賃貸相場から明らかに外れた高額家賃が設定されている場合、次の入居者募集で家賃を下げざるを得なくなるリスクとして見られます。結果としてかえって評価を下げる要因になることもあるのです。
査定担当者が見ているのは、家賃の金額だけでなく、「その条件のまま次のオーナーに引き継げるか」という点です。入居期間が長く、契約更新も滞りなく行われてきた実績があれば、買主にとって安心材料になります。契約書に特殊な特約が付いていないか、更新料や敷金の扱いに不明瞭な点がないかも、事前に整理しておきましょう。査定時の説明が格段にスムーズになります。
管理状態や修繕履歴が明確である
築年数が同じ物件でも査定額に差が出る要因の一つが、共用部の管理状態です。エントランスの清掃が行き届いているか、廊下やゴミ置き場に乱れがないか、植栽の手入れがされているか。こうした見た目の印象は、買主が物件を評価するうえで参考にする部分です。
管理組合の運営が安定しているかどうかも判断材料になります。総会がきちんと開催され議事録が残されているか、大規模修繕の実施履歴や今後の長期修繕計画が明確になっているかを、買主側は確認しようとするものです。修繕がいつ行われたかという記録に加え、今後どの程度の修繕コストが見込まれるかを買主自身が試算できる状態にしておくと、不安の解消につながります。
築浅の物件であっても、管理体制に不安が見える場合は将来の修繕リスクを織り込まれ、査定額に影響することがあります。逆に築年数が経過していても、修繕履歴や管理組合の資料がきちんと整理されていれば、買主の不安を和らげる材料になります。
賃料設定が周辺相場と乖離していない
賃料は高ければ査定にプラスと考えがちですが、実際には周辺相場とのバランスが重視されます。相場より大幅に高い家賃で入居中の物件は、現オーナーにとって魅力的に映るかもしれません。しかし買主の立場では、入居者が退去した後に同じ家賃で次の入居者を確保できるかどうかは不透明です。
このため、相場を大きく上回る賃料設定は「将来の賃料下落リスク」として査定上マイナスに評価される場合があります。相場に見合った標準的な賃料で契約内容も一般的なものであれば、買主は収支の見通しを立てやすくなります。安心して引き継げる物件として評価されやすくなるはずです。
売却を検討する際は、現在の家賃が近隣の類似物件と比べて高すぎないか、まず一度確認してください。極端な差がある場合は査定前に不動産会社へ相談し、賃料改定の必要性についても意見を聞いておきましょう。
査定を依頼する前に準備しておきたい書類
収支や契約条件を確認できる書類を準備すると、査定の根拠を確認しやすくなります。
レントロールと賃貸借契約書
査定担当者がまず確認したいのは、その物件がいくらで貸せているかという事実です。レントロールとは、入居者の家賃・敷金・契約期間・更新日などを一覧にした賃貸条件の管理表を指します。手元にレントロールがあれば、担当者は現在の賃料水準と契約条件をひと目で把握できます。口頭で「家賃は月8万円くらいです」と伝えるより、査定の精度が上がるでしょう。
賃貸借契約書も併せて用意しておきたい書類です。契約書には家賃だけでなく、更新料の有無、原状回復の特約、サブリース契約であれば賃料保証の条件や解約予告期間まで記載されています。特にサブリース付き物件は契約終了後に賃料が下がる可能性があるため、残存期間や更新時の減額条項を担当者が確認できる状態にしておくことが欠かせません。契約書一式が揃っているだけで買主候補への説明もスムーズになり、交渉の場での印象も変わってきます。
修繕積立金・管理費の資料
修繕積立金と管理費は、毎月の収支に直結する固定コストです。管理費・修繕積立金の額に加え、直近の値上げ改定があったかどうかを示す資料があると、担当者は将来の収益シミュレーションを立てやすくなります。管理組合が発行する重要事項調査報告書や、管理費・修繕積立金の徴収状況が分かる書類を管理会社に請求しておくと安心です。
積立金の残高だけでなく、長期修繕計画の有無や大規模修繕の実施履歴が分かる資料も準備しておきたいところです。積立金が計画に対して不足気味だと、将来的な一時金徴収のリスクとして見られることがあります。反対に計画通りに積み立てが進んでいれば、安心材料として伝えられるでしょう。手元に資料がない場合は、管理会社や管理組合に問い合わせれば発行してもらえるケースが多いので、査定依頼の前に一度確認しておくとよいでしょう。
ローン残債や収支に関する資料
投資マンションの売却では、家賃収入から管理費・修繕積立金・固定資産税・ローン返済額を差し引いた実質的なキャッシュフローが重視されます。毎月いくら手元に残るのかを示す収支一覧を用意しておくと、査定担当者が根拠を示しやすくなり、価格の妥当性を説明する材料にもなります。
ローンが残っている場合は、金融機関から発行される残高証明書や返済予定表も準備しておきましょう。売却額がローン残債を下回るいわゆるオーバーローンの状態かどうかは、売却スケジュールを組むうえで早い段階から把握しておく必要があります。残債の状況によっては、売買代金の決済時に抵当権抹消の手続きを同時に進める必要が生じるため、金融機関への事前確認も忘れずに行っておくと、後の手続きが滞りにくくなります。
オーナーチェンジ物件・空室物件で異なる確認点
入居者がいる状態で売却するオーナーチェンジ物件と、空室のまま売却する物件とでは、準備すべき視点が変わってきます。オーナーチェンジ物件では、現在の賃貸借契約がそのまま買主に引き継がれます。契約内容に特殊な条項がないか、家賃が周辺相場から大きくかけ離れていないかを事前に確認しておきましょう。相場より高すぎる家賃は、将来の下落リスクとして評価に影響する場合があります。
一方、空室物件は今の収益が発生していない分、次の入居者がどの程度の家賃で決まりそうかという想定賃料の根拠が求められます。過去の入居者の家賃実績や、リフォーム・原状回復にかかった費用の記録が残っていれば、それも査定担当者に伝えておくと想定収益の説明に役立ちます。どちらのケースでも、収支や契約条件を裏付ける資料の有無が、投資マンションの売却査定額の説得力を左右する要素になります。
投資マンションの査定を依頼する不動産会社の選び方
収益物件の実績が豊富な会社を選び、査定額の根拠を比べて判断するのが近道です。
居住用仲介と投資用売却の違い
書類を整えたら、次はどの不動産会社に相談するかを決める段階です。ここで注意したいのが、居住用マンションの仲介と投資マンションの売却では、会社に求められる得意分野がまったく異なるという点です。
居住用の仲介は、自分で住みたい買主を相手にするため、立地や間取り、日当たりといった「暮らしやすさ」を伝える提案力が求められます。一方で、投資マンションの買主は多くの場合、家賃収入で利益を出したい投資家です。買主が知りたいのは住み心地ではなく、利回りや空室リスク、将来の賃料下落の見込みといった収益面の数字になります。
そのため、査定を依頼する会社にも、賃貸経営や収益還元法による価格算出に慣れているかどうかが問われます。居住用物件の仲介が中心の会社に相談すると、周辺の分譲相場を中心にした査定になり、収益性の評価が十分に反映されない可能性があります。相談の際は「収益物件の取り扱い実績はありますか」と一言確認してみましょう。
投資用売却に強い会社を見極めるポイント
投資用売却に強い会社かどうかは、いくつかの具体的な質問で見分けられます。確認したいのは、これまでにオーナーチェンジ物件や一棟マンションの売却実績がどの程度あるかです。実績が多い会社ほど、賃貸中の物件特有の値付けや、投資家買主とのやり取りに慣れています。
あわせて見ておきたいのが、購入希望者との接点の広さです。地域の相場や近隣の成約事例に詳しいだけでなく、遠方の投資家や法人投資家にも情報を届けられるネットワークを持つ会社であれば、買い手の選択肢が広がりやすくなります。過去の売却事例をもとに、どのくらいの期間で売却できそうかという見通しを具体的に説明してくれるかどうかも、信頼できる担当者かを見極める材料になるでしょう。
反対に、収益還元法の考え方を尋ねても曖昧な答えしか返ってこない、周辺の分譲相場の話しかしない、という場合は注意したいところです。査定額の根拠をどこまで具体的に説明できるかで、その会社の得意分野が見えてきます。
複数社に査定を依頼するメリット
投資マンションでは、不動産会社ごとの査定額に差が出ることがあります。収益還元法で使う還元利回りの設定や、賃貸条件の評価の仕方が会社によって異なるためです。1社だけの査定額を鵜呑みにせず、複数社の根拠を比較して判断することが大切です。
複数社に査定を依頼すれば、提示された価格の根拠を比べられるほか、なぜその金額になったのかという説明の質も見比べられます。極端に高い査定額を出す会社の中には、媒介契約を取るための呼び水として、後から値下げを提案してくるケースもあるので注意が必要です。反対に、金額だけでなく賃貸条件の見直し案や売却時期の助言まで示してくれる会社は、長い目で見て信頼しやすい相手といえるでしょう。
査定額の高さだけで会社を決めるのではなく、説明の丁寧さや根拠の明確さも含めて比較する姿勢が、投資マンションの売却査定で適正価格を引き出すことにつながります。
査定依頼から売却完了までの流れ
査定から引き渡しまでは机上・訪問査定、媒介契約、活動、決済という順で進みます。
価格査定から媒介契約までの手順
査定には机上査定と訪問査定の2種類があります。机上査定は物件の所在地・面積・築年数・周辺の成約事例などから概算額を出す方法で、相場観をつかみたい最初の段階に向いています。一方の訪問査定は担当者が現地を確認し、賃貸借契約の内容や共用部の管理状態、入居者の状況といった個別事情まで踏み込んで算出するものです。実際に売却活動へ進む段階では、この訪問査定の数値が基準になります。
投資マンションの場合、訪問査定では家賃収入や空室状況、賃料が周辺相場と釣り合っているかどうかも確認されます。査定額に納得できたら、次は媒介契約です。専属専任・専任・一般の3種類があり、どれを選ぶかによって不動産会社の動き方や情報公開の範囲が変わってきます。契約内容や査定根拠に疑問があれば、この段階で担当者に遠慮なく確認しておきましょう。契約後に「思っていた条件と違う」と気づくケースを避けるためにも、書面の細部まで目を通しておくことをおすすめします。
売却活動から引き渡しまでの流れ
媒介契約を結んだあとは、不動産会社が購入希望者を探す活動に入ります。投資マンションの買主は個人の実需層とは異なり、利回りや将来のキャッシュフローを重視する投資家であることが多いため、収支資料を整えておくと商談がスムーズに進みやすくなります。オーナーチェンジ物件であれば、入居者への通知や敷金の引き継ぎ方法についても、この段階で仲介担当者と認識をそろえておく必要があります。
購入希望者が現れると、価格や引き渡し時期の交渉を経て売買契約を締結します。契約時には重要事項説明が行われ、契約条件を最終確認したうえで手付金の授受を行うのが一般的な流れです。その後、決済・引き渡しに向けて必要書類を準備し、ローンが残っている場合は残債の一括返済と抵当権抹消の手続きも並行して進めます。査定から引き渡しまでは、物件の状況や交渉の進み方によって数週間から数か月単位の幅が出ることを見込んでおくと、資金計画も立てやすくなるでしょう。実際に手続きを進めてみると、書類のやり取りや金融機関との調整に思いのほか時間がかかると感じる方も少なくないようです。
売却後にかかる税金と費用
売却が完了した後は、代金の受け取りだけで終わりではありません。仲介手数料や登記関連費用に加えて、譲渡益が出た場合は譲渡所得税・住民税の申告と納付も必要になります。譲渡所得は売却価格から取得費と譲渡費用を差し引いて計算し、税率は所有期間によって大きく変わる仕組みです。譲渡した年の1月1日時点で所有期間が5年を超える長期譲渡所得は税率20.315%とされ、5年以下の短期譲渡所得では税率39.63%となります[出典3][出典2]。
同じ物件でも、売却のタイミング次第で手取り額に差が出る点は押さえておきたいところです。譲渡益が生じた場合、確定申告は原則として売却した翌年に行うことになりますが、申告時期や必要書類は年によって案内が変わることもあります。国税庁の最新情報で確認しておくと安心です。ローンが残っている物件では、売却代金で完済できるかどうかも事前に金融機関へ確認しておくと、決済当日の手続きがスムーズに進みます。
投資マンション査定で注意しておきたいポイント
査定額の高さだけで会社を選ばず、算出根拠や契約条件まで確認することが重要です。
高額査定の提示後に値下げを迫られるケース
売却活動を始める前に気に留めておきたいのは、「査定額の高さ」と「実際に売れる価格」は別物だという点です。周辺相場よりかなり高い査定額が提示された場合は、その根拠を確認する必要があります。契約後に反響状況などを理由として値下げを提案されることもあるため、契約前に査定額の算出根拠を確認しておきましょう。
こうした事態を避けるには、査定額の内訳を確認する姿勢が有効です。収益還元法でいくら、取引事例比較法でいくらと算出根拠を尋ね、直近の類似物件の成約状況と照らして無理のない数字かを見極めてみてください。複数社の査定額に大きな開きがある場合は、一番高い金額だけを鵜呑みにせず、なぜその価格になるのかを説明できる会社かどうかで判断することをおすすめします。値下げ交渉が始まってから慌てるより、契約前に価格の妥当性を確認しておくほうが、結果として希望に近い条件での売却につながりやすくなるでしょう。
根拠の説明がないまま契約を急がされるケース
査定額の妥当性と並んで気をつけたいのが、契約を急かされる場面です。「今なら好条件の買主候補がいる」「専属専任媒介でないと動けない」といった言葉で、じっくり比較検討する時間を与えずに契約を迫る担当者も存在します。投資用マンションは家賃収入や利回りといった収益面の情報が絡むため、居住用の売買以上に説明すべき事項が多くなる点も押さえておきたいところです。
信頼できる不動産会社であれば、収益還元法と取引事例比較法をどう組み合わせて価格を出したのか、賃料設定が周辺相場と比べてどう位置づけられるのかを、資料を示しながら説明してくれます。逆に、質問への回答があいまいだったり、書面での説明を渋ったりする場合は注意しましょう。媒介契約は一般・専任・専属専任のいずれを選ぶかによって、その後の活動範囲や報告頻度が変わってきます。契約形態のメリット・デメリットを丁寧に伝えないまま特定の契約を強く勧める会社は避け、疑問点をその場で解消してから署名する習慣をつけておくと安心です。
一括査定サイト利用時の注意点
複数社の査定額を短時間で比較できる一括査定サイトは、投資用マンションの相場感をつかむ第一歩として役立ちます。ただし、机上査定の数値がそのまま成約価格になるとは限りません。投資物件は賃貸条件や修繕積立金の状況、サブリース契約の有無といった個別要素の影響が大きいため、実際の建物や賃貸借契約書を確認しない机上査定だけでは精度に限界があります。
一括査定を利用する際は、提示された金額の高低だけで会社を絞り込まず、担当者からの連絡内容や説明の丁寧さも合わせて見ておくとよいでしょう。問い合わせ後、複数社から一斉に電話がかかってくることもあります。対応可能な時間帯や希望する連絡手段をあらかじめ伝えておくと、余計なやり取りを減らせるはずです。
気になる会社が見つかったら、机上査定の結果を踏まえたうえで訪問査定を依頼し、実際の物件状況や収支資料を見てもらってから最終的な媒介契約先を決めるとよいでしょう。この進め方が、後々のトラブルを防ぐうえで無理のない選び方といえます。
まとめ
最後に、投資マンション売却査定の要点を振り返ります。査定額は収益還元法と取引事例比較法を軸に決まりますが、その金額がそのまま売却価格になるわけではない点は押さえておきたいところです。所有期間は譲渡した年の1月1日時点で判定されるため、税率区分は築年数ではなく保有年数で確認するようにしましょう。レントロールや賃貸借契約書、修繕積立金の資料をあらかじめ揃えておくと、査定の精度が上がるだけでなく、担当者からの説明も具体的になります。
実務としては、金額の高さよりも根拠の説明が丁寧かどうかで会社を選ぶ姿勢が結果的に納得のいく売却につながります。査定額の数字だけを追いかけると、後になって「なぜこの金額なのか」がわからず戸惑う場面も出てきますので、説明の中身までしっかり見ておくと安心です。
ここまで読んでいただいた方が次にすべきことは、手元の資料を確認したうえで複数社に相談してみることに尽きます。売却するかどうかまだ結論が出ていない段階でも問題ありません。保有を続けるという判断も含めて、お気軽にお問い合わせください。
※掲載内容は執筆時点の情報です。最新情報は各自治体・関係機関の公式ホームページをご確認ください。
出典
- [出典1] 投資用マンション売却の流れ完全ガイド|費用・税金・ ... — https://www.963281.or.jp/sale-flow/
- [出典2] No.3211 短期譲渡所得の税額の計算|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
- [出典3] No.3208 長期譲渡所得の税額の計算|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
監修・執筆
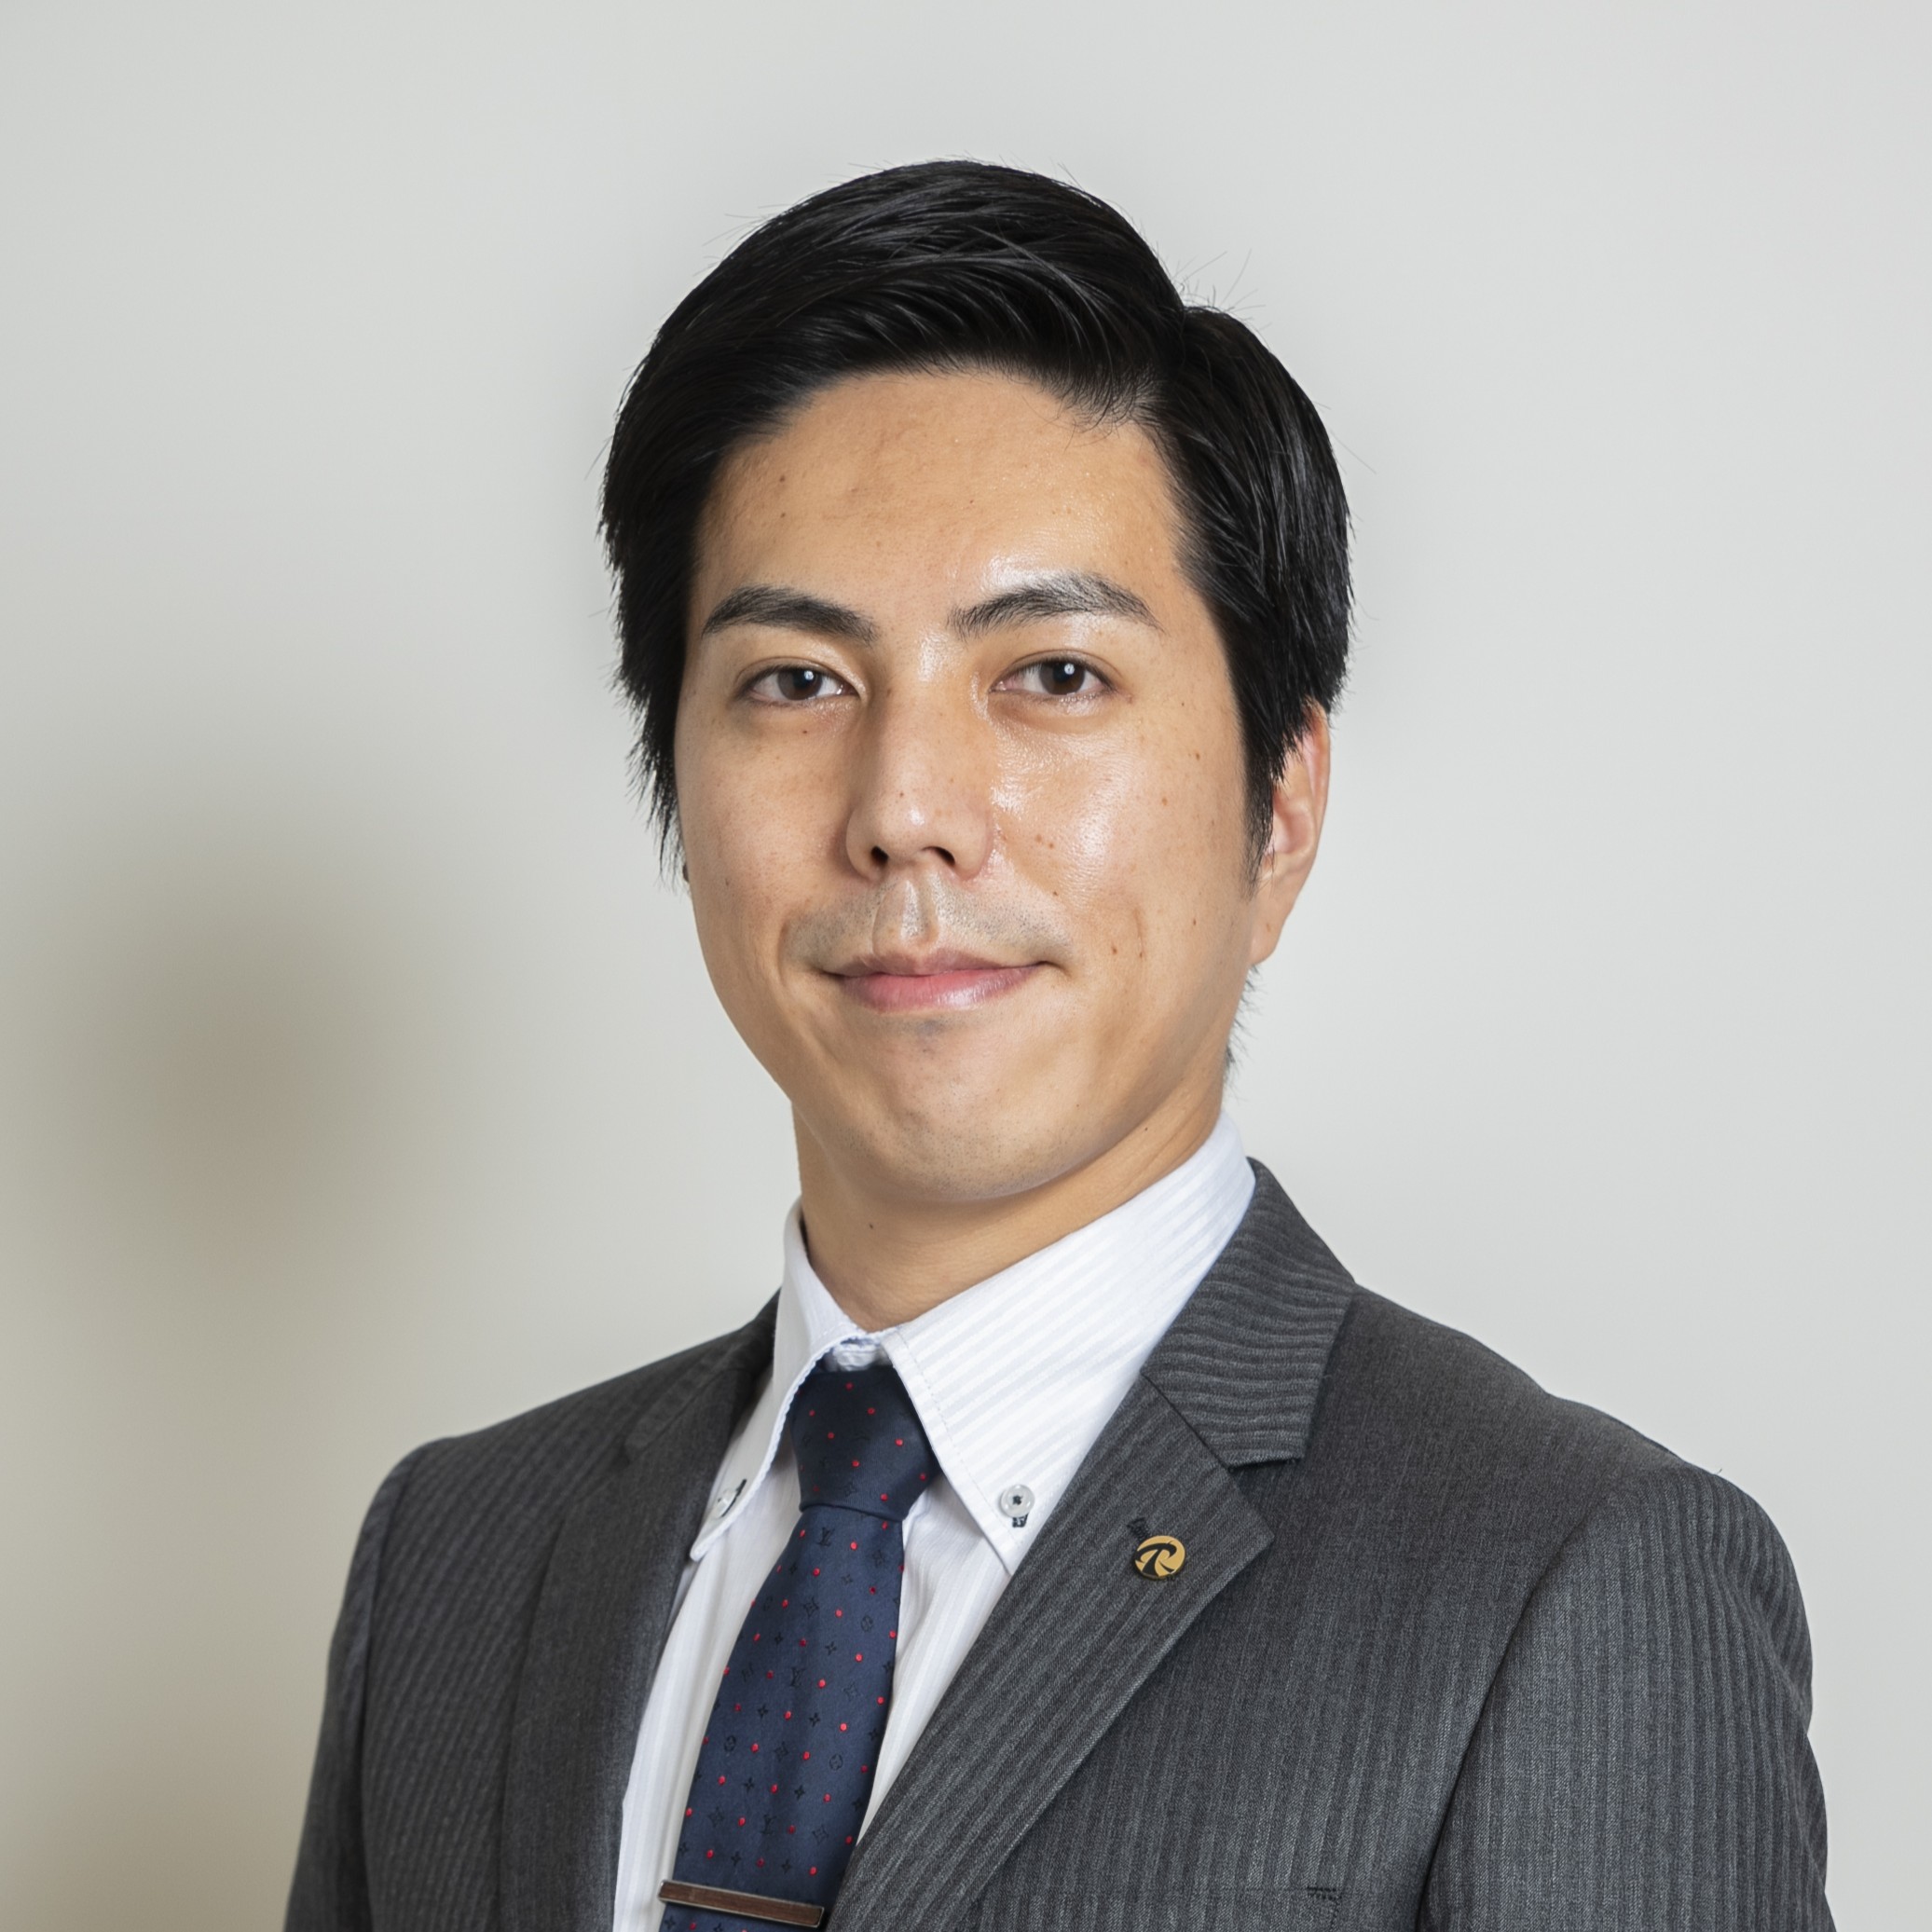
鳰川 弥
宅地建物取引士
私営業スタイル ~接客時に大切にしていること~
いつでもお客様のご相談にお答えできるよう、横浜元町店の開店時に会社からすぐ近くの場所に引っ越してまいりました。それ程この仕事が好きな訳ですが、その根底には「お客様のお役に立ちたい」という想いがございます。
「お客様の幸せに繋がるご提案をさせていただき、お客様の笑顔に繋げるお手伝いをする。」今後もお客様のお役に立てるよう、より一層の精進を重ねてまいります。